Семейная ипотека на строительство дома после 1 октября 2026 года: условия, лимиты и влияние на земельный бизнес ●
05.11.2026 ●
Все уже в курсе, что с 1 октября кардинально изменились условия по семейной ипотеке. Для квартир ставка теперь зависит от числа детей.
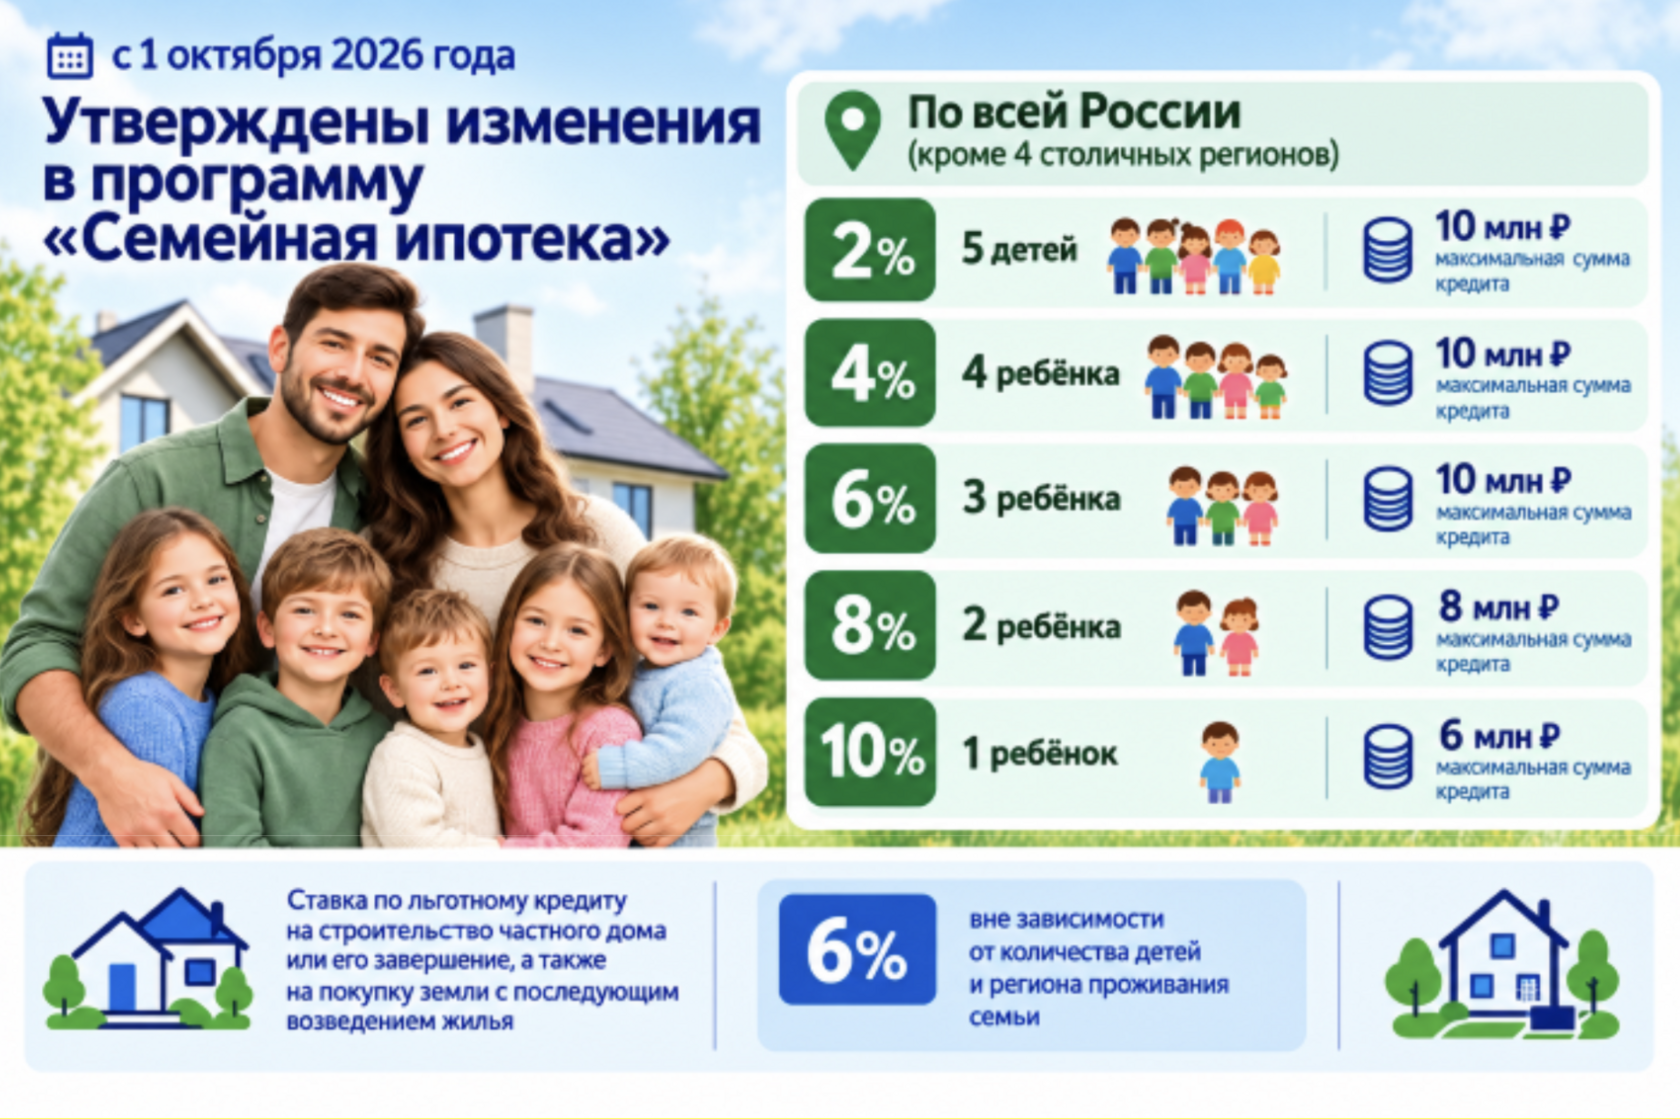
А вот 6% по ипотеке на строительство частного дома сохранили. Но что еще осталось прежним, на каких изменениях не делают акцент и как это отразится на тех, кто работает с землей? Разберемся в этой статье 👇
ЧТО ИЗМЕНИЛОСЬ В СЕМЕЙНОЙ ИПОТЕКЕ, КРОМЕ СТАВКИ?
Срок
Теперь срок, в течение которого государство субсидирует ставку, ограничен 15-ю годами.
Конечно, это не значит, что ипотеку нельзя взять на 20 или 30 лет. Можно, если банк одобрит. Но льготная ставка будет действовать только первые 15 лет. После этого ставка вырастет.
На сколько? По разъяснениям, ставка будет равна меньшему из двух значению: ставка по договору + 4 п.п. или ключевая ставка + 3-3.5 п.п.
Для ипотеки под ИЖС это значит, что выше 10% ставки точно не будет.
Прописка
Да, теперь есть официальное требование о постоянной регистрации в ипотечном жилье. Заемщик должен прописаться не позднее 271-го дня с момента регистрации права собственности и сохранять прописку в течение 5 лет с даты получения кредита. Раз в год прописку придется подтверждать банку. Если условие будет нарушено, банк вправе повысить ставку.
Лимит кредита
Раньше, до 1 октября лимит по кредиту был единым: 6 млн в регионах и 12 млн в столице. Сейчас же лимит, как и ставка, зависит от количества детей.
А вот требование о наличие ребенка младше 7 лет на дату заключения договора сохраняется. Так что если вашему младшему дитятке исполнится 7 лет за две недели до сделки, льготную ипотеку оформить уже не получится.
НА ЧТО МОЖНО ВЗЯТЬ СЕМЕЙНУЮ ИПОТЕКУ ПОД 6%?
1️⃣ Строительство дома. Но тут нужен подрядчик, который является юридическим лицом или ИП, договор подряда и расчеты через эскроу.
2️⃣ Покупка земли с последующим строительством. Кредит только на участок без стройки по этой льготе не выдают.
3️⃣ Покупка готового дома у аккредитованного застройщика.
2️⃣ Покупка земли с последующим строительством. Кредит только на участок без стройки по этой льготе не выдают.
3️⃣ Покупка готового дома у аккредитованного застройщика.
Продавцом такого дома должно быть юрлицо или ИП, которые построили его в рамках своей деятельности и аккредитованы в банке. Физлицо, даже если оно только что построило дом, продать его покупателю по семейной ипотеке не может. Так что взять семейную ипотеку на дом «с рук» на Авито, к сожалению, нельзя. Даже если этот дом построили только что.
КАК ВСЕ ЭТИ ИЗМЕНЕНИЯ СКАЖУТСЯ НА ТЕХ, КТО РАБОТАЕТ С ЗЕМЛЕЙ?
Сразу скажу, для тех, кто оформляет участки у государства, строит и продает дома, изменения скорее положительные, потому что 👇
Спрос покупателей сместится в сторону частных домов.
Я давно говорю, что государство разворачивает людей в сторону ИЖС. Теперь это подтверждается конкретными законопроектами и цифрами. Вы сами увидите этому подтверждение, когда через несколько месяцев, семьи, которые изначально рассматривали только квартиры, начнут смотреть в сторону загородной недвижимости.
При строительстве дома теперь нужно учитывать лимит.
Дом за 15 млн где-нибудь в регионе семья с одним-двумя и даже тремя детьми просто не потянет. Потому что на все сверх лимита (9, 7 и 5 млн соответственно) она получит кредит по рыночной ставке. А в нынешних реалиях это почти неподъемная сумма.
Поэтому гнаться за супер большими и дорогими домами там, где покупатель ограничен лимитом, не стоит.
Чтобы не зависнуть с продажей дома, нужно открывать ИП.
Если вы строите и продаёте дом как физлицо, вы отрезаете самый массовый и платежеспособный сегмент покупателей: семьи с семейной ипотекой.
Но и «просто открыть ИП» недостаточно. ИП сам по себе не даёт права строить и продавать дома по семейной ипотеке. Нужно соблюсти несколько условий:
🔹 Аккредитация в банке. У каждого банка свои требования. Например, когда я проходил аккредитацию (в том числе на платформе «Дом Клик» у Сбера), нужно было показать не меньше пяти реализованных проектов за прошлый год и подтвердить это выписками из налоговой и другими документами.
🔹 Уведомительный порядок строительства. Должны быть уведомление о планируемом строительстве и уведомление о соответствии построенного дома. Без них дом не подойдёт под семейную ипотеку.
🔹 Договорная часть. Договор подряда, расчёты через эскроу, чистые документы на участок и дом.
То есть превратить разовые проекты в бизнес можно, но делать это нужно через аккредитацию, а не через регистрацию ИП. Для земельного эксперта, который строит регулярно, это естественный следующий шаг. Но шаг этот серьёзнее, чем кажется.
Партнерство получает дополнительный плюс
Это и есть наше преимущество. Семейная ипотека сегодня один из главных драйверов продаж домов, и внутри Академии мы выстроили систему, которая под неё заточена. Мы специально оформляем земельные участки на людей, которые являются аккредитованными в банках застройщиками и могут продавать дома по семейной ипотеке. Так что снаружи обычному физлицу эта дверь закрыта, а внутри Академии Земельный Вопрос мы умеем ее открывать.
Помните «Земельных самородков»? Я недавно рассказывал о них в своем тг-канале.
Это шесть выпускников Академии Земельный Вопрос, которые объединились у союз:
🔹 Один ищет и оформляет землю;
🔹 Другой занимается юридической частью;
🔹 Третий и четвертый строят;
🔹 Пятый приводит клиентов;
🔹 Шестой продает.
Правила семейной ипотеки на строительство идеально ложаться на такую схему:
Видите? Каждое «ипотечное» требование закрывает отдельный человек. И никому не нужно быть универсальным солдатом.
Две схемы, по которым это работает
Схема 1️⃣. Продаем готовый дом
Партнеры оформляют участок, строят дом и продают его семье в рамках ипотечной программы. Продавцом выступает партнёр, аккредитованный в банке застройщик (ИП или ООО). Остальные получают свою долю по договоренности.
Схема 2️⃣. Оформляем участок и строим под заказ.
К вам приходит семья, у которой нет участка, но бюджет на строительство ограничен. Вы помогаете им оформить участок у государства в аренду. После этого семья оформляет ипотеку на строительство, а подрядчиком по договору выступает ИП из вашей команды.
Что нужно оформить, чтобы партнерство не развалилось
Совместный проект на сотни тысяч или миллионы рублей нельзя держать на словах. Поэтому в любом партнерском объединении обязательно должны быть:
1️⃣ Письменное партнерское соглашение – кто за что отвечает, какой вклад вносит каждый (деньги, труд, участок, связи).
2️⃣ Порядок распределения денег – как делится прибыль и когда, что происходит при убытке.
3️⃣ Ответственность – кто отвечает перед покупателем, кто перед банком и семьей.
4️⃣ Выход из партнерства – что будет, если кто-то захочет уйти посреди проекта.
Про то, как юридически оформлять партнерство, принимать деньги от партнеров и инвесторов и распределять доли, мы подробно разбираем на 4 уровне обучения в Академии.
Краткий итог
Если резюмировать, то:
🟢 Спрос на дома получает поддержку от государства, потому что для квартир ставки выросли, а для ИЖС остались 6%.
🟢 Выигрывают те, кто работает как бизнес: аккредитованный застройщик, понятные договоры, соблюденный уведомительный порядок, чистые документы.
🟢 Выигрывают те, кто работает как бизнес. ИП или ООО, понятные договоры, чистые документы.
🟢 Партнерство снимает барьеры. Не нужно уметь всё, достаточно найти свою роль.
🔴 Проигрывают те, кто продает дома как физлица. Покупатели с семейной ипотекой от них отвалятся. Один только ИП, без аккредитации и уведомлений, этого не исправит.
🔴 Рискуют те, кто закладывает 6% в бизнес-модель навсегда. Условия за этот год уже менялись, и программа может измениться снова.
Смотрите также